مالیات بر ارزش افزوده طلا | راهنمای سال 1404
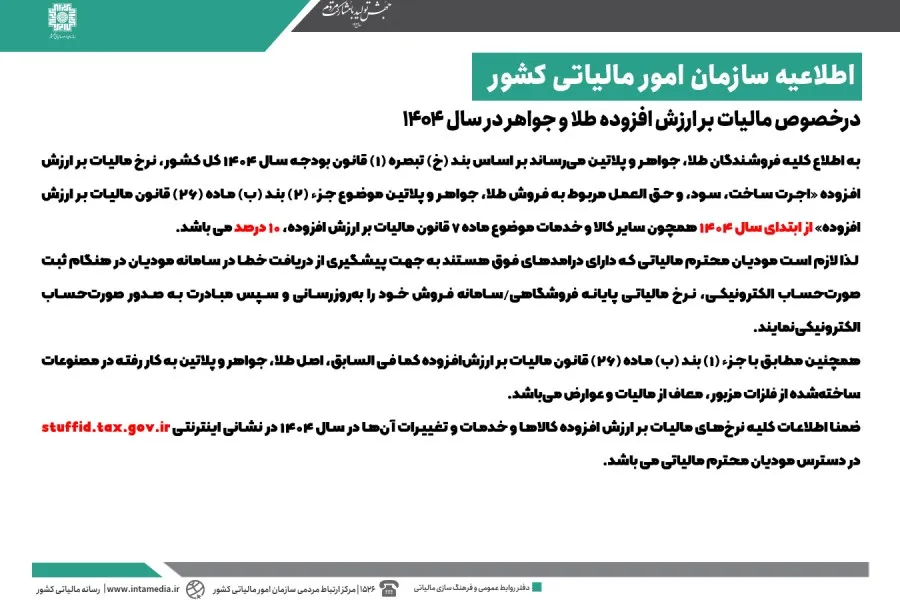
اطلاعیه سازمان امور مالیاتی برای سال 1404 اعلام میکند که مالیات بر ارزش افزوده فروش طلا، جواهر و پلاتین فقط به اجرت ساخت، سود و حق العمل تعلق میگیرد و نرخ آن 10 درصد است. اصل طلا، جواهر و پلاتین همچنان معاف از مالیات و عوارض باقی میماند.
مالیات بر ارزش افزوده طلا | راهنمای سال 1404
مالیات بر ارزش افزوده طلا در سال 1404 برای اجرت ساخت، سود و حق العمل فروش طلا، جواهر و پلاتین 10 درصد است. این نرخ از ابتدای سال 1404 اعمال میشود و فروشندگان باید نرخهای سامانه فروش خود را بهروزرسانی کنند تا هنگام صدور صورتحساب الکترونیکی با خطا روبهرو نشوند.
در یک نگاه:
- نرخ 10 درصد از ابتدای سال 1404 اعمال میشود.
- موضوع نرخ، اجرت ساخت، سود و حق العمل است.
- اصل طلا، جواهر و پلاتین معاف میماند.
- بهروزرسانی سامانه فروش برای پیشگیری از خطا لازم است.
- اطلاعات تکمیلی در stuffid.tax.gov.ir درج شده است.
نرخ مالیات 1404
بر اساس بند (خ) تبصره (1) قانون بودجه سال 1404 کل کشور، نرخ مالیات بر ارزش افزوده اجرت ساخت، سود و حق العمل مربوط به فروش طلا، جواهر و پلاتین 10 درصد تعیین شده است. این حکم از ابتدای سال 1404 اجرا میشود.
این نرخ برای آن بخش از فروش اعمال میشود که در اطلاعیه بهطور صریح ذکر شده است. متن اطلاعیه، آن را همردیف سایر کالا و خدمات موضوع ماده 7 قانون مالیات بر ارزش افزوده معرفی میکند.
| موضوع | وضعیت |
|---|---|
| اجرت ساخت، سود و حق العمل | مشمول 10 درصد |
| اصل طلا، جواهر و پلاتین | معاف از مالیات و عوارض |
| زمان اجرا | از ابتدای سال 1404 |
تکلیف فروشندگان
فروشندگان طلا، جواهر و پلاتین باید نرخ مالیاتی پایانه فروشگاهی یا سامانه فروش خود را بهروزرسانی کنند. هدف این اقدام، پیشگیری از دریافت خطا در سامانه مودیان هنگام ثبت صورتحساب الکترونیکی است.
پس از بهروزرسانی، صدور صورتحساب الکترونیکی باید با نرخ اصلاحشده انجام شود. در متن اطلاعیه، این تکلیف بهعنوان اقدام لازم برای مودیان دارای درآمدهای یادشده بیان شده است.
نکته سامانه مودیان
در این اطلاعیه، خطا در زمان ثبت صورتحساب الکترونیکی بهعنوان نتیجه احتمالیِ عدم بهروزرسانی نرخها مطرح شده است. بنابراین اصلاح نرخ فروش، پیش از صدور صورتحساب اهمیت مستقیم دارد.
| اقدام | هدف |
|---|---|
| بهروزرسانی نرخ پایانه فروشگاهی | پیشگیری از خطا |
| صدور صورتحساب الکترونیکی | ثبت صحیح اطلاعات |
| اعمال نرخ 10 درصد | رعایت حکم سال 1404 |
معافیت اصل طلا
مطابق جز (1) بند (ب) ماده (26) قانون مالیات بر ارزش افزوده، اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات ساختهشده از فلزات مزبور همچنان معاف از مالیات و عوارض است. این حکم در اطلاعیه با عبارت «کما فی السابق» تایید شده است.
بنابراین، تفکیک میان بخش مشمول و بخش معاف، در محاسبه مالیات اهمیت دارد. متن اطلاعیه فقط اجرت ساخت، سود و حق العمل را مشمول نرخ 10 درصد دانسته است.
نکته مهم: اصل طلا، جواهر و پلاتین در مصنوعات ساختهشده، معاف است و این معافیت در کنار نرخ 10 درصد برای اجرت ساخت، سود و حق العمل باید همزمان رعایت شود.
دسترسی به نرخها
اطلاعات کلیه نرخهای مالیات بر ارزش افزوده کالاها و خدمات و تغییرات آنها در سال 1404 در نشانی stuffid.tax.gov.ir در دسترس مودیان است. این مرجع برای مشاهده تغییرات اعلامشده در اطلاعیه معرفی شده است.
در نتیجه، برای ثبت درست اطلاعات، فروشنده باید هم نرخ اعلامی و هم وضعیت معافیت را بر اساس همین اطلاعیه و نشانی اعلامشده بررسی کند. این بررسی، مبنای تنظیم صورتحساب الکترونیکی است.
مثال کاربردی: اگر فروش مربوط به اجرت ساخت باشد، نرخ 10 درصد اعمال میشود؛ اما اصل طلا، جواهر و پلاتین همچنان معاف میماند.
پرسشهای متداول
مالیات بر ارزش افزوده طلا در سال 1404 شامل چه بخشهایی است؟
بر اساس اطلاعیه، مالیات بر ارزش افزوده طلا در سال 1404 بر اجرت ساخت، سود و حق العمل مربوط به فروش طلا، جواهر و پلاتین اعمال میشود. اصل طلا، جواهر و پلاتین معاف است.
فروشندگان برای جلوگیری از خطا چه کاری باید انجام دهند؟
فروشندگان باید نرخ مالیاتی پایانه فروشگاهی یا سامانه فروش خود را بهروزرسانی کنند. سپس میتوانند صورتحساب الکترونیکی را با نرخ اصلاحشده صادر کنند تا خطا در سامانه مودیان پیش نیاید.
معافیت اصل طلا و جواهر بر چه مبنایی بیان شده است؟
در اطلاعیه، معافیت اصل طلا، جواهر و پلاتین به جزء (1) بند (ب) ماده (26) قانون مالیات بر ارزش افزوده مستند شده است. این معافیت در کنار نرخ 10 درصد برای اجرت ساخت، سود و حق العمل بیان شده است.
جمعبندی
مالیات بر ارزش افزوده طلا در سال 1404 فقط بر اجرت ساخت، سود و حق العمل فروش طلا، جواهر و پلاتین با نرخ 10 درصد اعمال میشود. اصل طلا، جواهر و پلاتین معاف است. فروشندگان باید نرخ سامانه فروش را بهروزرسانی کنند و صدور صورتحساب الکترونیکی را بر همان مبنا انجام دهند. برای بررسی دقیقتر، متن اطلاعیه و نشانی معرفیشده را مطالعه کنید. این محتوا جنبه اطلاعرسانی دارد و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.